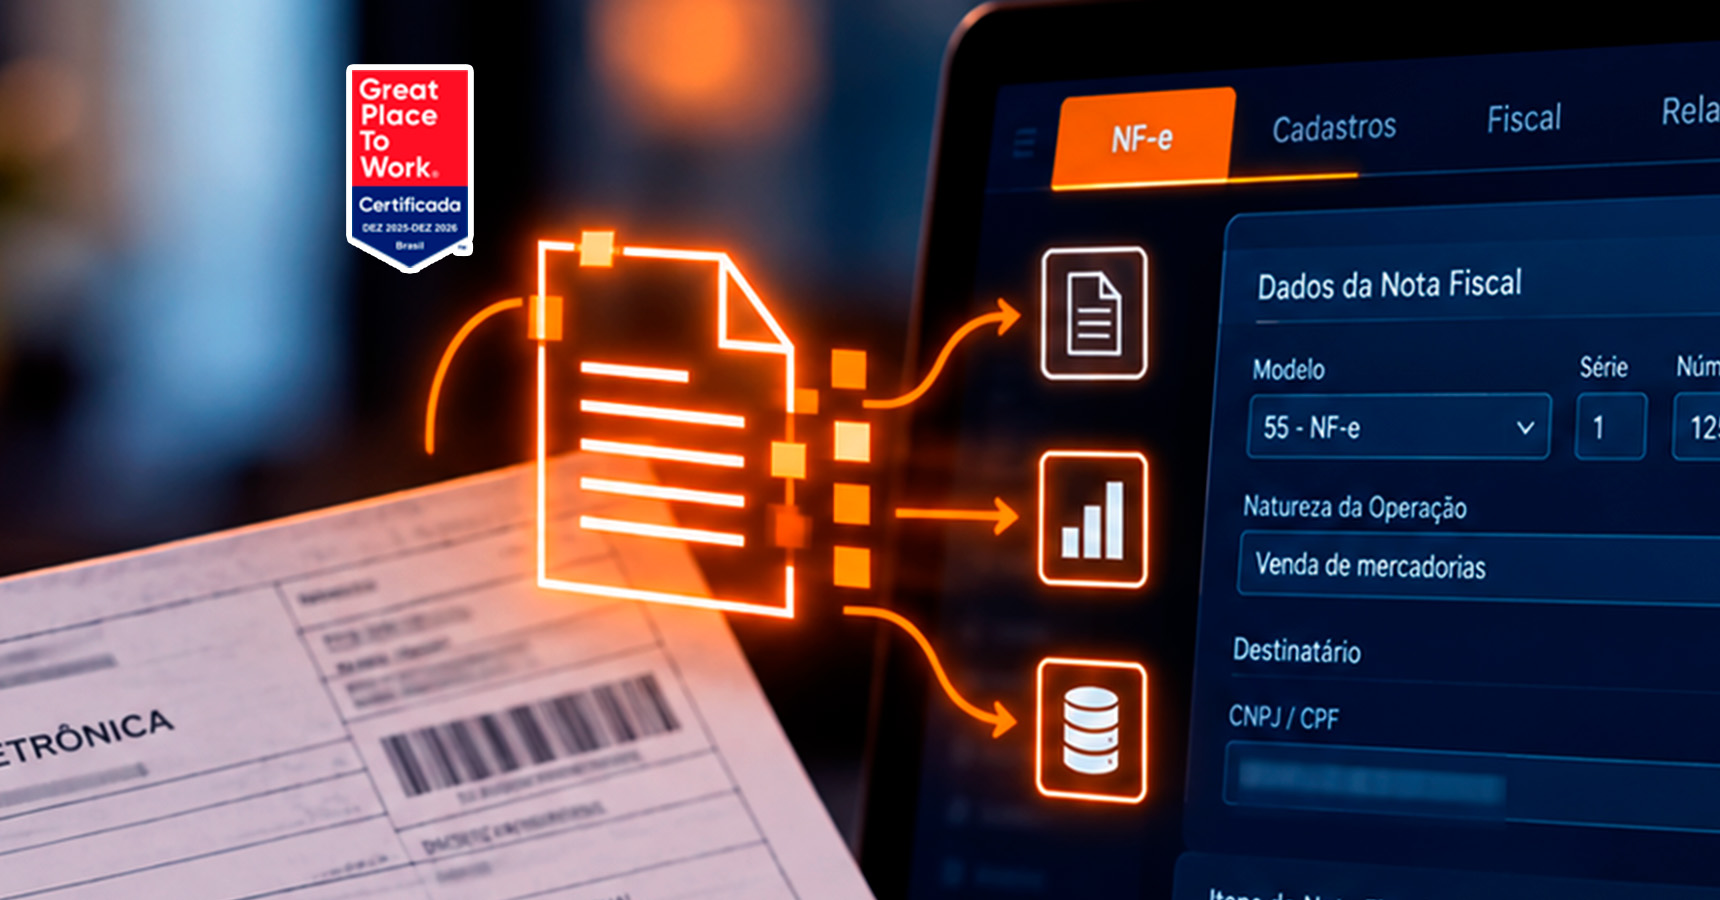
Na Reforma Tributária, a NF muda e tem um padrão nacional para se adequar
A Reforma Tributária avançou para a fase de implementação em 2026, com cronograma definido pelo Ato Conjunto RFB/CGIBS nº 4 para emissão de documentos eletrônicos como NF-e, NFC-e e CT-e.
Desde 3 de agosto de 2026, a NF-e e a NFC-e passaram a exigir os campos de IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços) em todas as operações.
O destaque de IBS e CBS nos documentos fiscais passou a ser exigido conforme a Nota Técnica 2025.002, com alíquotas simbólicas de teste de 0,1% para o IBS e 0,9% para a CBS.
No blogpost de hoje, vamos mostrar o que muda com o novo padrão das NFs e como se preparar da melhor forma no seu negócio.
O que muda na nota fiscal com a Reforma Tributária?
A partir de agosto de 2026, notas fiscais sem os campos de IBS e CBS são rejeitadas para empresas do regime normal.
A Nota Técnica 2025.002 introduziu novos grupos, campos e regras de validação na NF-e e NFC-e, exigindo que as empresas adaptem seus sistemas de emissão.
Para NF-e e NFC-e, a exigência começou em 3 de agosto de 2026; outras modalidades seguirão datas específicas, e os contribuintes optantes pelo Simples Nacional terão início em 1º de janeiro de 2027.
O Ato Conjunto RFB/CGIBS nº 4 estabelece que a obrigatoriedade da NF-e, modelo 55, e da NFC-e, modelo 65, começa para fatos geradores ocorridos a partir de 3 de agosto de 2026.
Novos campos obrigatórios na NF-e
Os principais campos que passaram a ser obrigatórios na nota fiscal eletrônica incluem:
- IBS (Imposto sobre Bens e Serviços): campo específico para destacar o valor do IBS calculado sobre a operação, mesmo que a alíquota seja simbólica (0,1%) durante a fase de testes.
- CBS (Contribuição sobre Bens e Serviços): campo específico para destacar o valor da CBS calculada sobre a operação, com alíquota simbólica de 0,9% durante a fase de testes.
- cClassTrib: novo campo que classifica o tributo conforme a nova lógica do IVA Dual, identificando se a operação tem alíquota padrão, reduzida ou zero.
- IS (Imposto Seletivo): campo adicional para operações sujeitas ao Imposto Seletivo, que incide sobre itens específicos considerados nocivos à saúde ou ao meio ambiente.
Cronograma de obrigatoriedade por tipo de documento
O cronograma de implementação dos novos campos segue datas específicas para cada tipo de documento fiscal:
- NF-e e NFC-e (regime normal): obrigatoriedade desde 3 de agosto de 2026 para fatos geradores ocorridos a partir dessa data.
- CT-e (Conhecimento de Transporte Eletrônico): segue cronograma específico com datas posteriores, conforme definido no Ato Conjunto RFB/CGIBS nº 4.
- NFS-e (Nota Fiscal de Serviços Eletrônica): empresas alcançadas pela obrigatoriedade em 1º de outubro de 2026 precisam preencher os campos de IBS e CBS a partir dessa data.
- Simples Nacional: regime segue dispensado de destacar IBS e CBS na nota fiscal até 31 de dezembro de 2026, com obrigatoriedade prevista apenas a partir de 1º de janeiro de 2027.
Flexibilização temporária das validações
Paralelamente, a Receita Federal e o Comitê Gestor do IBS anunciaram flexibilização nas regras de validação de documentos como NF-e, NFC-e e CT-e, permitindo que sejam aceitos mesmo sem os campos referentes ao IBS e à CBS durante o período de adequação.
Até então, a ausência das informações de IBS e CBS não impedia a emissão do documento fiscal, embora a obrigatoriedade já existisse. Desde 3 de agosto de 2026, porém, o preenchimento tornou-se condição para a emissão: a falta dessas informações pode acarretar a rejeição do documento fiscal, ressalvadas as exceções previstas em lei.
Multas e penalidades: o que sua empresa precisa saber?
A multa por não informar IBS e CBS na nota fiscal existe e chega a 100% do tributo. O Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, publicado no Diário Oficial da União de 31 de julho, fixou o início da obrigatoriedade de emissão dos documentos fiscais eletrônicos com os campos de IBS e CBS.
Importante lembrar que desde 1º de janeiro de 2026, toda empresa fora do Simples Nacional é obrigada a destacar IBS e CBS nas notas fiscais, mesmo que o recolhimento efetivo do tributo ainda não seja exigido.
Ela determina que, entre 1º de janeiro e 31 de dezembro de 2026, as notas fiscais eletrônicas de produtos e as notas fiscais de serviço eletrônicas devem trazer o destaque de IBS e CBS calculados com as alíquotas simbólicas de teste.
Como se adequar: checklist prático para sua empresa
Para garantir que sua empresa esteja em conformidade com o novo padrão nacional de notas fiscais, a Lumen IT recomenda o seguinte passo a passo:
1. Atualize seu ERP e emissor fiscal: verifique com o fornecedor do ERP se o sistema já está atualizado para gerar documentos fiscais com os campos de IBS e CBS conforme a Nota Técnica 2025.002.
2. Teste em ambiente de homologação: para os contribuintes do regime normal, a regra já é obrigatória em ambiente de homologação desde julho de 2026. Teste a emissão de documentos fiscais antes de migrar para produção.
3. Revise cadastros de produtos e serviços: extraia a lista de NCMs distintos usados nos últimos 12 meses e classifique produtos e serviços conforme a nova lógica do IVA Dual.
4. Parametrize alíquotas simbólicas: configure seu sistema para calcular IBS (0,1%) e CBS (0,9%) automaticamente em todas as operações, mesmo durante a fase de testes.
5. Treine sua equipe: capacite os colaboradores responsáveis pela emissão de notas fiscais sobre os novos campos, regras de validação e impactos operacionais.
6. Monitore rejeições: acompanhe diariamente o status das notas fiscais emitidas e identifique rapidamente eventuais rejeições relacionadas aos campos de IBS e CBS.
Impactos operacionais e desafios de implementação
Para NF-e e NFC-e, o cronograma estabeleceu 3 de agosto de 2026 como início da obrigatoriedade de emissão conforme as novas regras.
A partir de janeiro de 2027, notas com os campos de IBS e CBS mal preenchidos poderão ser rejeitadas já em ambiente de produção.
Empresas que ainda tratam IBS e CBS como obrigação futura correm o risco de chegar atrasadas ao novo sistema. Um levantamento analisou 104,4 milhões de documentos fiscais emitidos entre janeiro e março e, em uma avaliação de 278,8 mil empresas do Regime Normal, identificou que 58,5% já apresentavam adesão total ou parcial às novas regras.
O que esperar para 2027?
A partir de janeiro de 2027, o cenário muda significativamente. Notas com os campos de IBS e CBS mal preenchidos poderão ser rejeitadas já em ambiente de produção. Empresas do regime regular são obrigadas, desde 3 de agosto, a preencher os campos de IBS e CBS nos principais documentos fiscais eletrônicos.
A Receita Federal e o Comitê Gestor do IBS esclareceram, em comunicado de 6 de agosto, que a obrigatoriedade de destacar e prestar as informações de IBS e CBS permanece em vigor e que o cronograma de implementação segue integralmente válido.
A adequação não é opcional e sua empresa ainda tem tempo de seguir um plano estratégico e eficiente
A Reforma Tributária já começou e o tempo está se esgotando. A partir de agosto de 2026, uma Nota Fiscal eletrônica (NF-e) pode ser autorizada no ambiente de produção mesmo sem o grupo destinado ao IBS e à CBS, mas a obrigação permanece.
Empresas que investirem desde agora em processos estruturados de revisão fiscal, atualização de sistemas e capacitação de equipes terão maior capacidade de adaptação às novas exigências regulatórias e transformarão conformidade em vantagem competitiva.
Para saber como fortalecer essas frentes na sua empresa, entre em contato com o time Lumen IT e conheça as ferramentas e as oportunidades que vão ajudar sua empresa a não apenas passar pela Reforma, mas também a extrair o melhor dela.